
 学者网


展会定位:从商贸平台到产业治理结构变化的观察界面
印尼国际煤炭及能源博览会(ICEE)通常被归入“专业展会”的范畴,但如果仅从商贸配对的角度理解它,可能会错过一个更值得注意的层面。ICEE的独特之处在于它的主办方结构:印尼煤炭开采协会(APBI)已连续两年担任组织者,而APBI的160余家会员企业合计占印尼煤炭年产量约70%,包括Adaro Energy、Bumi Resources、Bukit Asam等头部生产商。这意味着ICEE并非一个由展览公司策划、再向企业“招展”的平台,而是一个由产业协会自身治理结构所内生的议程空间。它的议题设置、买家结构和议程走向,在很大程度上反映的是印尼煤炭产业核心决策群体对当前约束条件的集体回应。
将ICEE 2027置于这一框架下,它的分析价值在于:它提供了一个可观察的窗口,用来追踪印尼煤炭产业从“产量驱动”向“效率与技术驱动”转型过程中,制度设计、技术需求与跨境产业互补三者之间的匹配与张力。
展会基本信息
ICEE 2027定于2027年5月26日至28日在雅加达国际展览中心(JIExpo)举办,由印尼能源与矿产资源部官方支持,中国国际贸易促进委员会煤炭行业分会、印尼煤炭开采协会(APBI)、印尼矿业服务协会(ASPINDO)等联合主办,中国官方组展单位为天津海诺达国际展览。预计展览面积30,000平方米,参展企业600家以上,专业观众28,000人次以上,采购商800家以上。同期将举办中国—印尼煤炭与能源大会、印尼清洁煤与绿色采矿会议,以及2027年新增的印尼井工开采与下游加工会议。

展品范围:按产业链环节的技术供给分层
展品覆盖从开采到下游加工的全链条,但更有分析意义的是其内部的技术层级分化:
上游开采环节同时容纳露天与井工两条技术路线。露天装备(液压挖掘机、电铲、矿卡、破碎筛分、皮带输送)对应的是印尼当前以露天矿为主体的存量需求;井工装备(采煤机、掘进机、液压支架、井下运输与通风防爆设备)则指向印尼在产量约束下开发深部资源、提升回收率的增量方向。
中游加工与清洁利用是政策信号最密集的板块,涵盖重介质选煤、智能干选、浮选、煤化工与煤炭清洁转化技术。这一展区与印尼下游化战略的推进节奏直接相关。
绿色矿山与矿区新能源构成第三个技术层级,包括矿山光伏、集装箱储能、微电网、粉尘治理与生态修复装备。这一板块反映的是印尼矿业在能源结构变化与矿区运营成本约束下的适应性调整。
智慧矿山与数字化则贯穿上述环节,包括矿山自动化、物联网、无人驾驶矿卡与数字化管控系统。
往届回顾:规模变化中的结构性信号
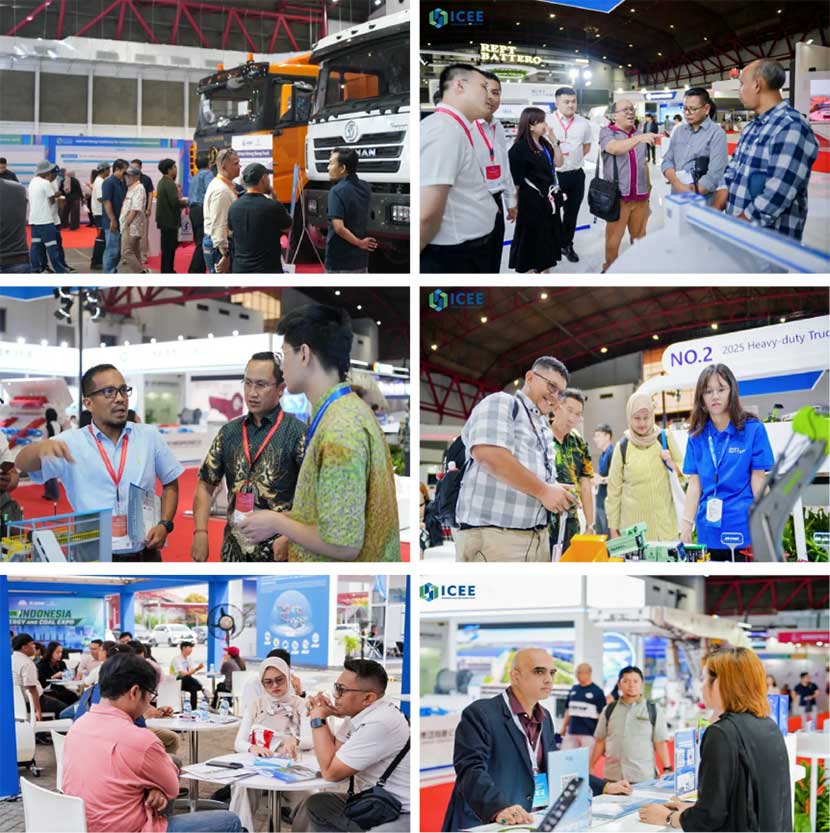
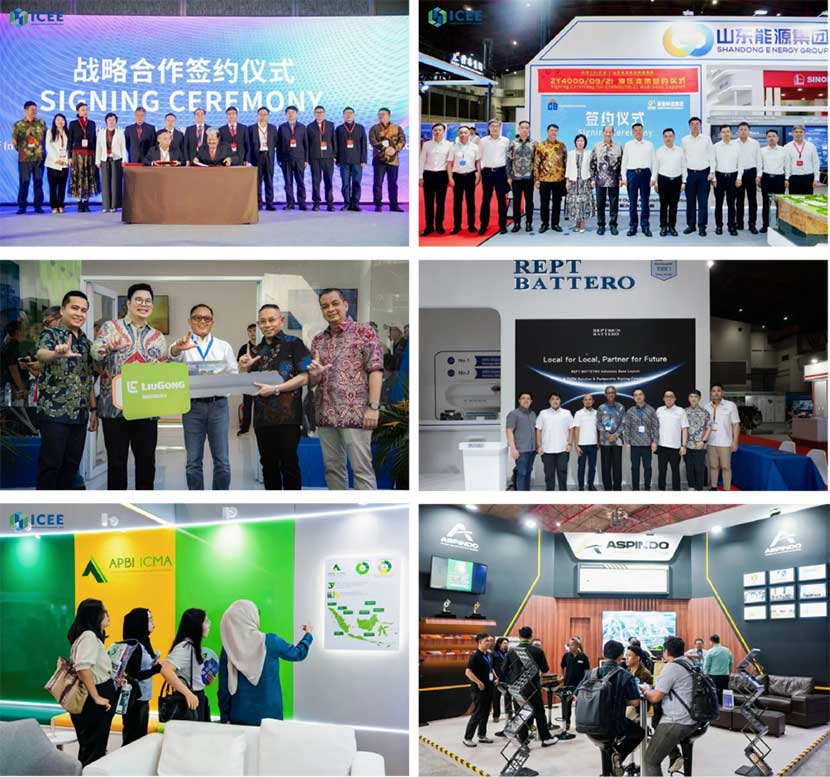
ICEE 2025年首届展览面积15,000平方米,2026年第二届扩大至20,000平方米,汇聚150余家国内外企业,吸引600余家专业采购商和1.5万人次专业观众,核心买家覆盖印尼约70%的煤炭开采产能。中国中煤、中国煤科、中国石化、华为、徐工、山东能源、中车大同、柳工、陕汽、瑞浦兰钧等企业参展,山东、山西、陕西、江苏等省份以代表团形式参与。
但比规模数字更值得关注的是参展结构所折射的需求信号。ICEE 2026的展示逻辑已经明显偏离“单品陈列”的模式,转向围绕印尼矿业从规模扩张向质量提升的转型需求,组织智慧矿山、绿色低碳、数字化管理和新能源融合等方向的系统性方案。华为在展会期间正式发布面向印尼市场的数字智能矿山方案,徐工推出大型电动矿山装备,中车大同展示新能源机车与智慧物流系统,瑞浦兰钧依托其在印尼的电池工厂提供矿区储能方案。这些动作的共同指向是:印尼买家的需求正在从“买设备”向“买系统能力”迁移,而展会的展品结构变化是这一迁移的可观察指标。
展会亮点:2027年议程调整的制度背景
ICEE 2027最值得分析的变化,是新增“印尼井工开采与下游加工会议” 。这一议程调整并非孤立的策划行为,它对应的是印尼煤炭产业治理结构中一组同时发生的制度变化。
2026年,印尼将煤炭产量配额从2025年约7.9亿吨的实际产量削减至约6亿吨,降幅约24%;同时将国内市场义务(DMO)比例从25%上调至30%,并将煤炭出口集中至国有PT DSI统一管理。在供给端收紧的同时,下游化推进在加速:2026年初政府启动六个下游工业项目,包括由Bukit Asam主导的煤制二甲醚(DME)设施;同年5月成立“加速矿产与煤炭下游化及能源安全工作组”,以清除工业化瓶颈。
这组政策组合的产业含义是明确的:印尼煤炭产业的竞争重心正在从“谁挖得多”转向“谁挖得更有效率、谁能在下游环节创造附加值” 。APBI主席Priyadi在ICEE 2026开幕式上将中印尼合作的潜力领域概括为四项——绿色采矿、数字与智能采矿、煤炭加工与增值利用、煤化工——这一判断与上述制度变化的技术需求方向高度吻合。井工开采议程的引入,正是对这一结构性变化的议程回应:当露天矿的增量空间被配额约束压缩,提升资源回收率、开发深部煤层、发展井下技术能力就从“可选项”变为“必选项”。
参展价值:基于技术供给方类型的适配性讨论
从产业分析的角度,ICEE 2027的参展价值不宜笼统讨论,而应按技术供给方的类型加以区分:
对于井工开采装备与深部资源开发技术方,印尼市场的窗口期特征最为明显。印尼长期以露天开采为主,井工技术能力和装备基础相对薄弱,而产量约束正在系统性地提升井工开采的相对重要性。展会的买家集中度(APBI会员网络覆盖约70%产量)意味着技术供给方面对的不是分散的潜在客户,而是具有明确采购决策权的产业核心群体。
对于煤炭加工与煤化工技术方,印尼下游化战略提供了明确的政策信号和项目管道。DME项目已经进入实施阶段,煤化工、煤制氢、CCUS等方向在政府议程中持续存在。展会的价值不在于一般性的市场曝光,而在于在具体项目的需求和门槛尚未被中间环节过滤之前,与技术需求方进行直接的技术可行性对话。
对于智慧矿山与数字化方案提供方,需求的性质正在发生变化。印尼矿业对数字化的接纳不再停留在“演示阶段”,华为面向印尼市场发布数字智能矿山方案、无人驾驶矿卡和智能调度系统进入展示议程,表明当地买家对系统性数字化方案的需求正在从概念验证转向落地部署。
对于矿区新能源与储能方案提供方,这一板块的参展逻辑与前几类有所不同。矿区光伏和储能的需求驱动力更多来自运营成本结构和电力可及性,而非直接的产量政策约束。展会的价值在于它同时覆盖传统煤炭产业和矿区新能源两个客户界面,使同一参展主体能够在同一场合接触两类采购决策链。
一个分析性的限定:ICEE的买家集中度是它的结构性优势,但这一优势的发挥依赖于参展方是否具备与印尼产业政策节奏和技术门槛相匹配的供给能力。对于仅以“市场存在感”为目标的参与者,展会的分析价值和商业回报都会显著低于那些带着具体技术方案、针对特定制度约束(配额、DMO、下游化、井工开发)而来的参与者。ICEE 2027的分析意义,正在于它把印尼煤炭产业当前面临的制度约束与技术选择,压缩到了一个可以在数天内集中观察和验证的空间之中。


评论 0